
头部美妆集团利润暴跌六成
近三年**降幅,昔日美妆TOP集团深陷经营困局。
因陷财务危机,“卖子求生”的爱敬,如今发展境况如何?
在昨日(11月4日)发布的三季报中,韩国上市公司爱敬产业(Aekyung Industrial,001740.KRX)在1-9月、Q3的美容业务营业收入、营业利润均呈双降,其中1-9月营业利润更是暴跌61.8%,Q3亦大幅下降45.8%,可见,其发展形势不容乐观。
细分拆解爱敬财务数据,其在今年前三季度整体营业收入为4916亿韩元(约合人民币24.33亿元),同比下降3.2%;营业利润为245亿韩元(约合人民币1.21亿元),同比大跌43.7%。
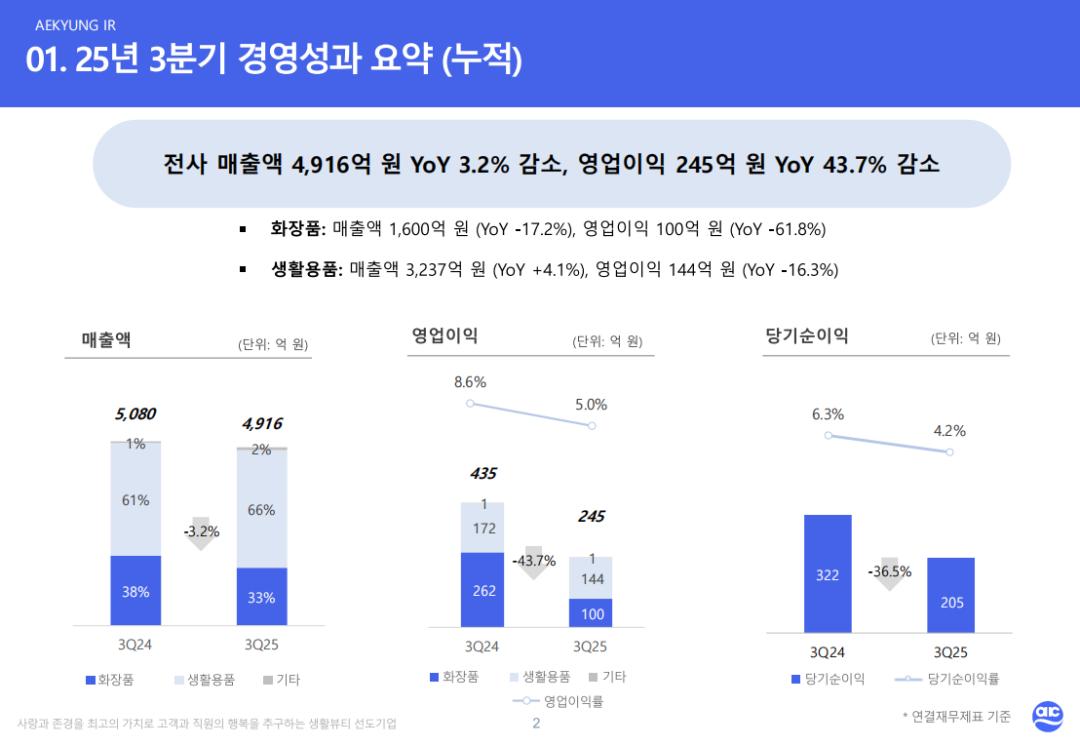
上述财务数据也揭示了一个不争的事实,爱敬整体业绩疲软,加之美容业务也面临下滑困境,存在缺乏增长动能、难以贡献有效利润支撑等难点,或许会让这一昔日韩妆巨头,因整体盈利能力的下滑与美妆业务的拖累形成叠加效应,继而深陷经营困局。
腰斩!美容业务营业利润跌超60%
进一步拆解爱敬三季报,需要注意的是,其在Q3单季业绩上营收呈现增长,为本次主要业绩数据中少见的增长,但利润却呈双位数下滑。
据财报显示,爱敬Q3营收为1693亿韩元(约合人民币8.38亿元),同比增长2.4%;营业利润73亿韩元(约合人民币0.36亿元),同比下降23.6%。
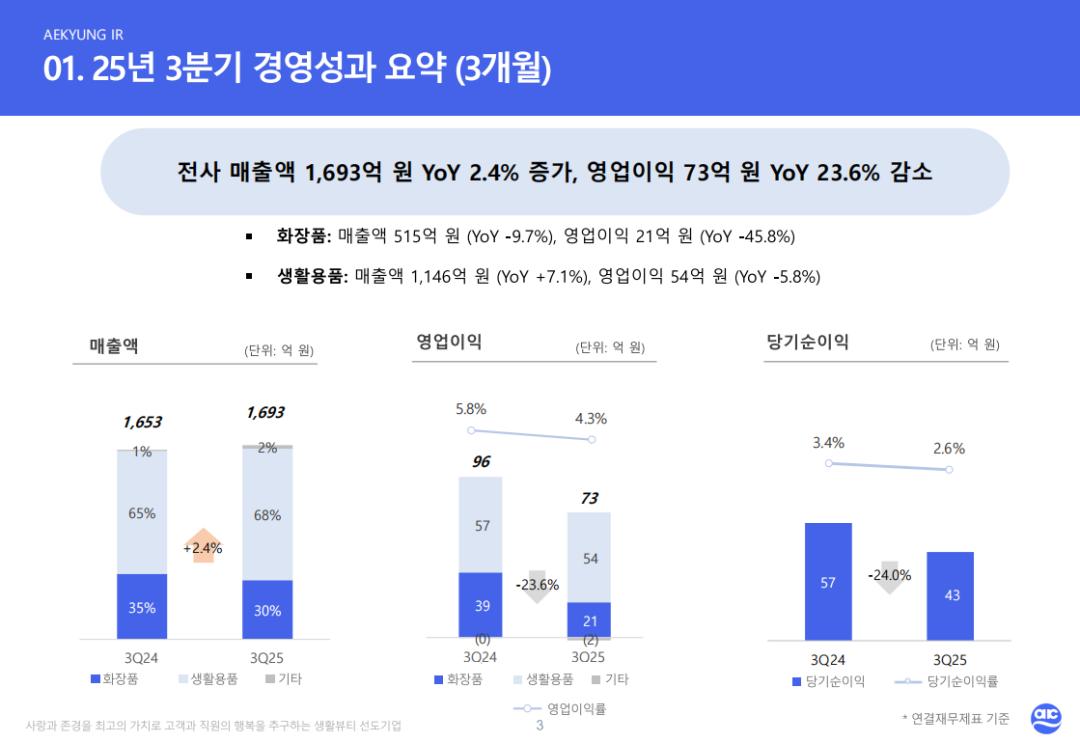
划分部门来看,爱敬主要有两大业务板块,分别是美容业务(Beauty)、家居/个人护理业务(Home/Personal Care)。
聚焦美容业务业绩表现,爱敬今年1-9月美容业务营收为1600亿韩元(约合人民币7.92亿元),同比下滑17.2%,营业利润为100亿韩元(约合人民币0.50亿元),同比暴跌61.8%。
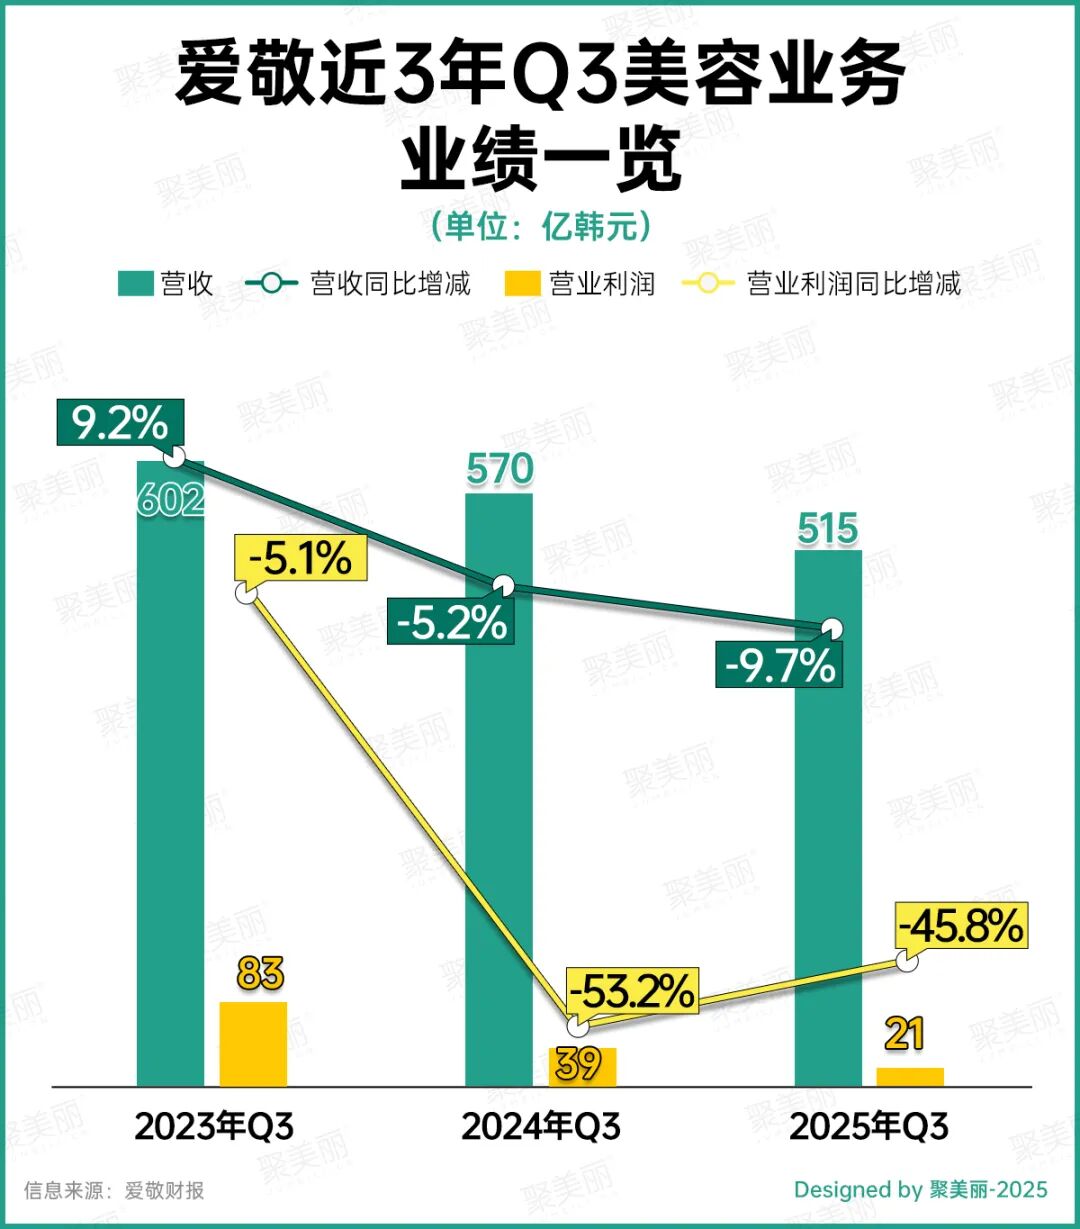
在2025年Q3,爱敬旗下美容业务营收为515亿韩元(约合人民币2.55亿元),同比下滑9.7%,营业利润为21亿韩元(约合人民币0.10亿元),同比大跌45.8%。
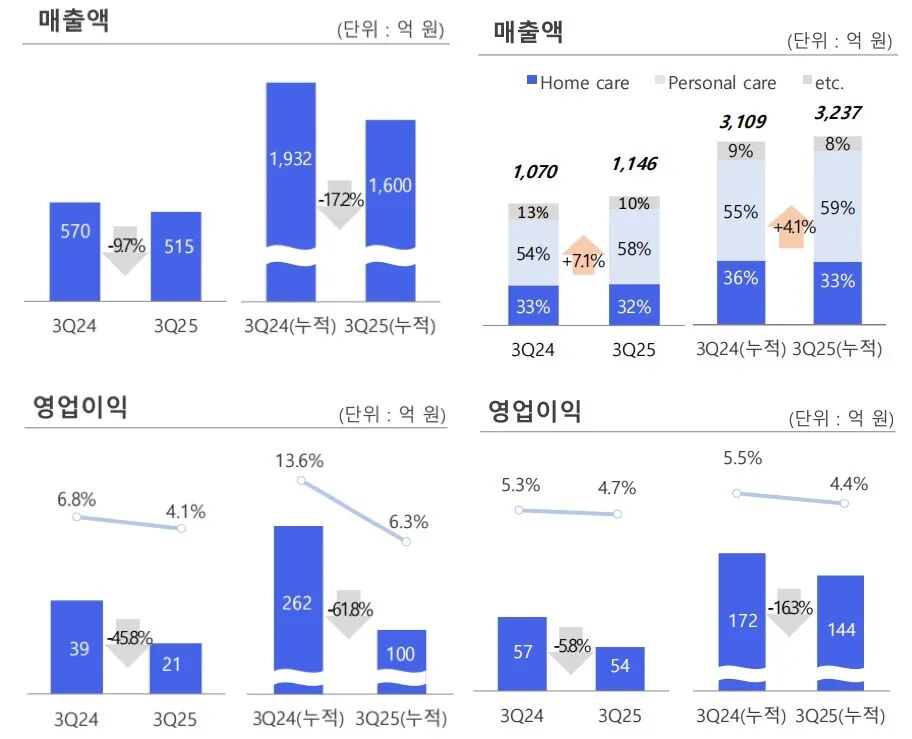
此外,还有作为**大主营业务的家居/个人护理业务,1-9月营收为3237亿韩元(约合人民币16.02亿元),同比增长4.1%;营业利润为144亿韩元(约合人民币0.71亿元),同比下滑16.3%。
而该业务的单季业绩表现与1-9月同样呈增收不增利,Q3营收为1146亿韩元(约合人民币5.67亿元),同比增长7.1%,营业利润为54亿韩元(约合人民币0.27亿元),同比下降5.8%。
可以看到,爱敬旗下的美容业务和家居/个人护理业务都有各自不同程度的增长难题,这也凸显了爱敬集团如今的发展正面临严峻挑战!
近3年**降幅,财务危机放大?
拉长时间维度,纵观近3年业绩情况,可以从中窥见爱敬的困境早有迹可循。下图可见,爱敬自2023年1-9月营收、利润双增,在2024年同期增收不增利,营业利润微跌1.5%。反观今年1-9月营收、利润双降,虽在财报中未披露具体原因,但多个下滑数据已是财务恶化的证明。
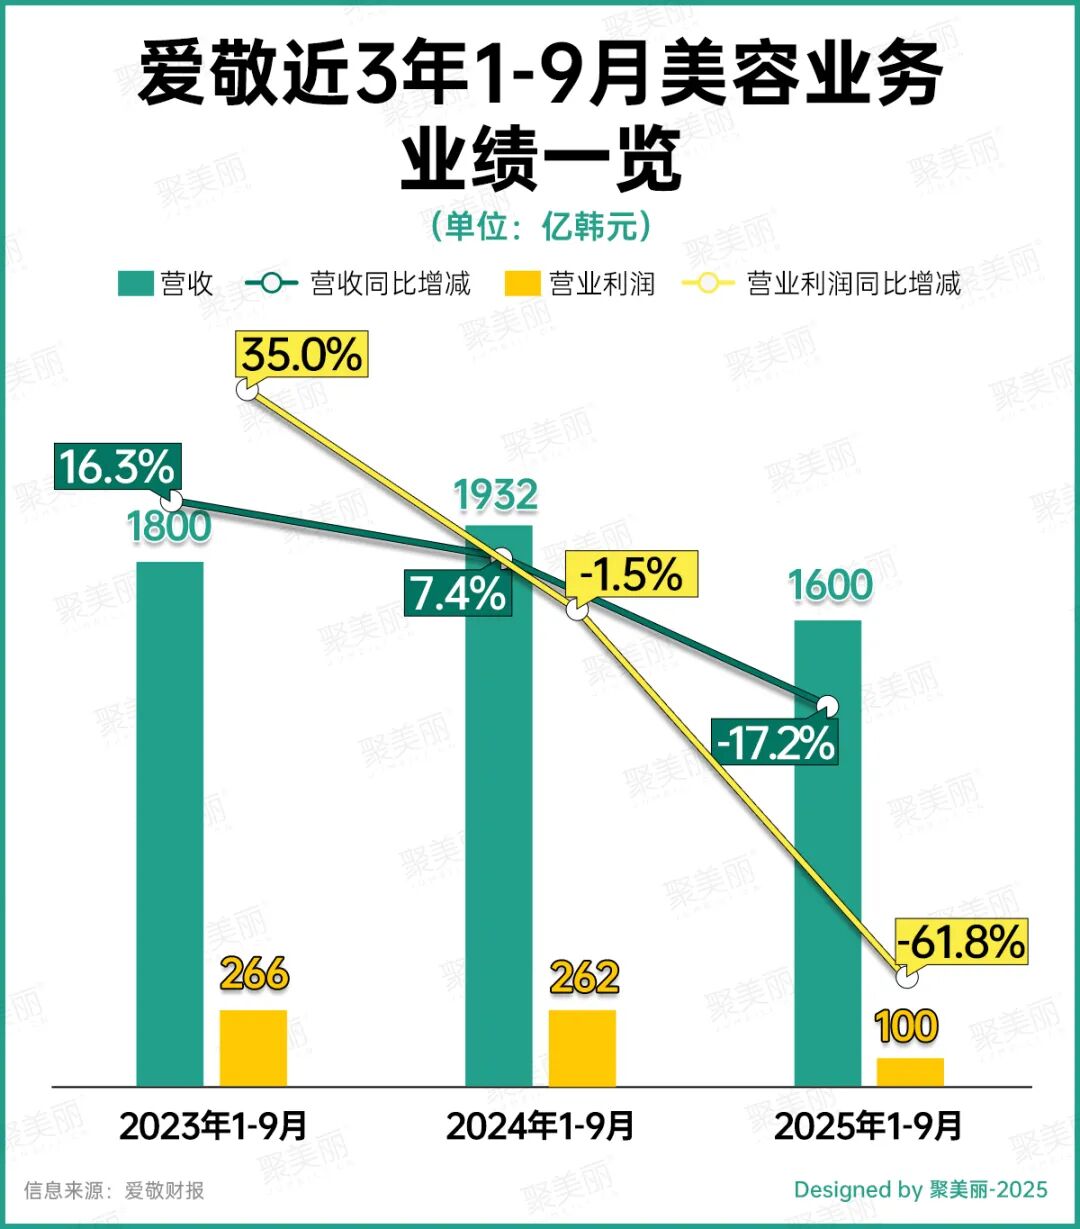
与此同时,爱敬的美容业务单季业绩则下滑更为明显,且已是连续多年呈下跌!具体来看,近3年来中,仅2023年Q3营收呈高个位数增长9.2%至602亿韩元(约合人民币2.98亿元),其余则呈不同程度的下滑。
在金额上,爱敬营收、营业利润呈逐年下滑,在同比上,2024年Q3营收不增反降,营业利润与2025年同期均同比跌超45%,利润几近腰斩。
另据韩国经济日报报道,爱敬的控股公司AK Holdings截至2024年底同期总负债高达4万亿韩元(约合人民币198亿元),合并净债务已超过2万亿韩元(约合人民币99亿元),资产负债率高达328.7%。
而在2025年上半年,爱敬利润已几近腰斩,同比下降49.3%,且细分来看,美容业务收入同比下跌20.3%,不止如此,在与头部韩妆的营收排名对比中,二度被韩妆新秀APR挤下,已至末位。(详见)
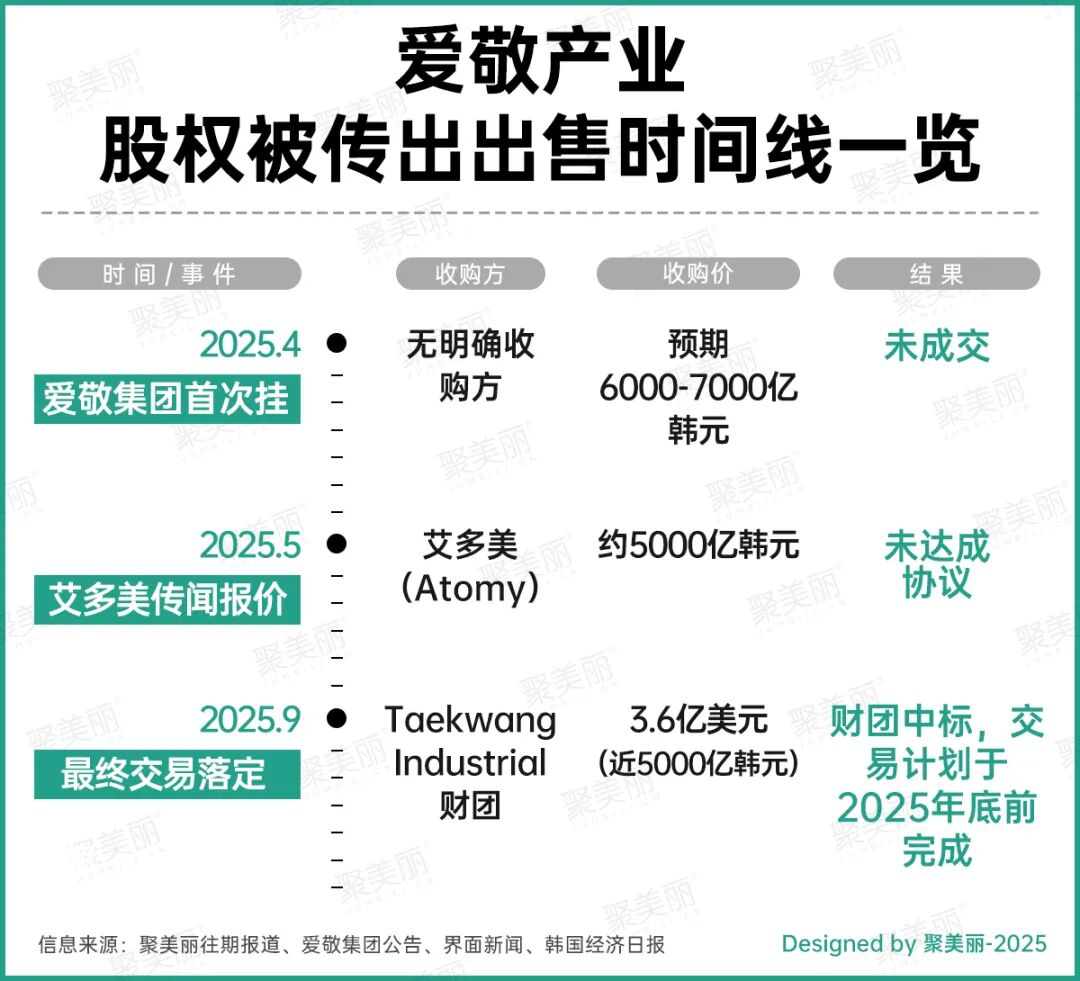
在负债累累、业绩持续承压下,爱敬开始“卖子求生”,此前,聚美丽在《26亿!知名美妆被“贱卖”了》一文中已有过相关报道,本文不再赘述。
下图可见,爱敬产业的出手经过多轮博弈,从首轮的“挂牌出售”、到次轮的“收购传闻”、最终以“财团竞标”形式交易,多轮反复也反映了爱敬从主动出售到被动接受低价的妥协。
如今,从三季报财务数字看,爱敬化妆品相关的表现仍面临严峻挑战,但值得注意的是,财报中也披露了一些“好消息”:Velvet Lasting粉饼的2025年TikTok销售额同比增长480%(2025年8月在底妆品类中****),AGE20'S通过积极的内容活动实现了收入增长。
面对此境况,爱敬在三季报中对于未来明确了地区上的布局及调整,表示将推出新品牌,通过开拓新市场(中国)实现区域多元化,在营销层面,以抖音渠道为核心加强销售营销,开发新产品如粉饼系列。
在美国市场则加强主力品牌竞争力,推出新护肤品牌signiq,并入驻美国亚马逊、TikTok shop,AGE20'S色号扩展至20种,通过抖音内容病毒式营销推广,twoedit则进入线下渠道,如名创优品、韩国美妆精选店。
虽然,爱敬希望通过推新品牌、拓展渠道、市场等扭转不利局面,但在经济下行期,且竞争愈发剧烈的美妆产业中,答案存有变数。
于爱敬而言,确定的是如今美妆相关业务面临严峻的挑战,且上文提到其在韩国化妆品企业的头部阵营之中逐渐势微、已被韩妆新秀反超,是被出局,还是成功扭转不利局面,就看未来爱敬手中要打的牌能否奏效?
注:文中汇率换算1韩元≈0.0050元人民币
信息来源:爱敬官网和财报、韩国每经中文网
本文来自微信公众号“聚美丽”(ID:jumeili-cn),作者:苹果,36氪经授权发布。
该文观点仅代表作者本人,36氪平台仅提供信息存储空间服务。
- 2025年1-9月整体营业利润同比 -43.7%
- 美容业务营业利润暴跌 61.8% (近三年**降幅)
- Q3美容利润 -45.8%,营收 -9.7%
- 美容业务:营收下滑17.2% (1-9月)
- 家居/护理:增收不增利,利润 -16.3%
- 整体盈利能力恶化,缺乏增长动能
- 控股公司负债率328.7%,净债务超99亿元
- “卖子求生”:多轮博弈低价妥协
- 资产负债恶化 & 排名跌出头部阵营
- 战略:推新品牌signiq,深耕抖音/TikTok渠道
- 中国市场开拓 + 美国亚马逊/TikTok shop
- 粉饼爆品增长480%,但整体仍在困局
- 被新秀反超,能否逆转待验证


