
文 | 观潮新消费
2026年上半年,中国美妆行业交出一份“回暖但不均衡”的成绩单。
青眼情报数据显示,2026年上半年国内美妆零售规模达到5189.1亿元,同比提升4.6%,其中线上渠道2949.7亿元,同比上涨10.13%,渗透率提升至56.85%。
大盘数据在涨,品类却在分化。同一时期,线上美容护肤交易额同比下滑5.4%,是六大一级品类中**负增长的赛道,面膜、眼部护理、乳液/面霜、面部护理套装等传统护肤品集体承压。
反观婴童洗护、男士面部护理、头皮护理等细分赛道均录得双位数以上增长,彩妆赛道也保持稳健上扬,更高频、更细分的品类开始接棒。
品类优势仅为国货美妆带来**阶段的增长,决定输赢的核心能力正在发生变化,品牌们的竞争优势不再局限平台运营,而是拓展到产品矩阵、跨渠道经营、用户复购与品牌认同。
新一轮的竞争开启,如今线上流量红利见顶,美妆品牌要如何赢得下半场的主动权?2026年上半年,国货美妆又取得了哪些突破?
国货赢了份额,却没赢利润
几年前,国货美妆还在追着外资跑,依靠性价比、渠道红利和流量运营在夹缝中求生。不过数年,攻守之势已然反转。
青眼情报披露,2022年国货市场份额首次超越外资,2025年更是达到57.37%,五年份额提升累计超16.6个百分点,2026年上半年国货美妆销售额2686.7亿元,同比增长7.89%,外资销售额2502.3亿元,同比提升1.2%,国货增速是外资的6.5倍。
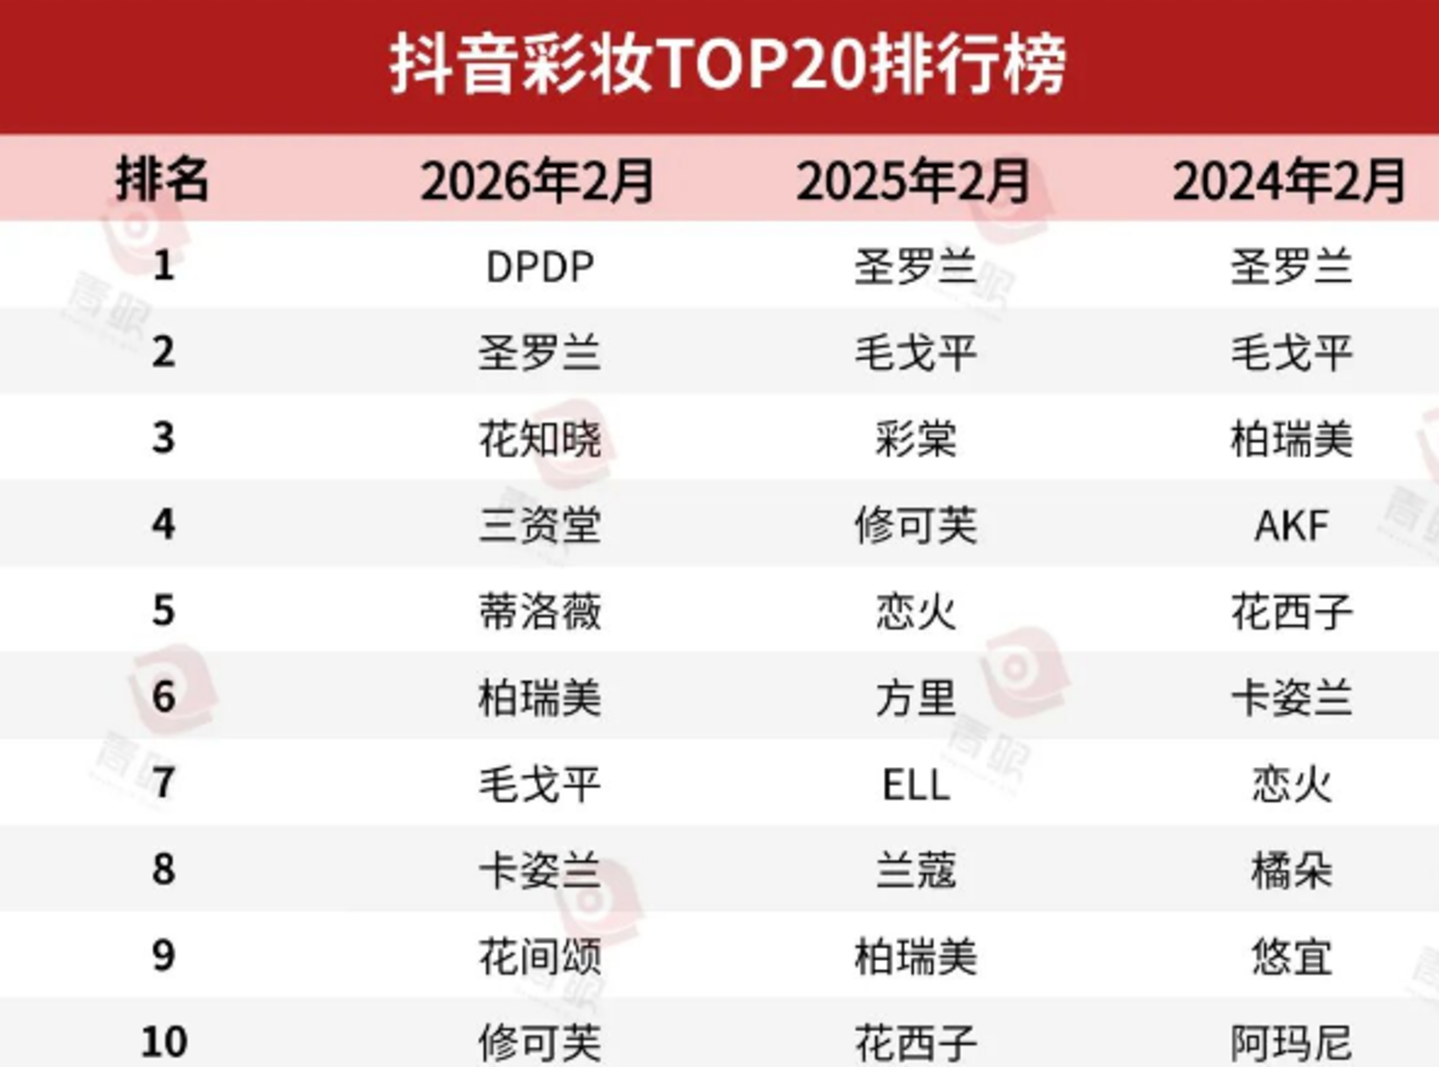
在抖音这一核心战场上,国货在多个品类中形成压倒性优势。上半年抖音彩妆香水类目TOP5几乎都被国货拿下,蒂洛薇、毛戈平、柏瑞美、卡姿兰包揽前四,圣罗兰屈居第五,是**入榜的外资品牌。
面部洗护类目TOP3则被韩束、珀莱雅、谷雨占据,欧莱雅、雅诗兰黛、海蓝之谜等国际大牌被甩在身后。从更细的时间维度看,今年1-6月,韩束、珀莱雅、谷雨、自然堂四家从未掉出过前10。
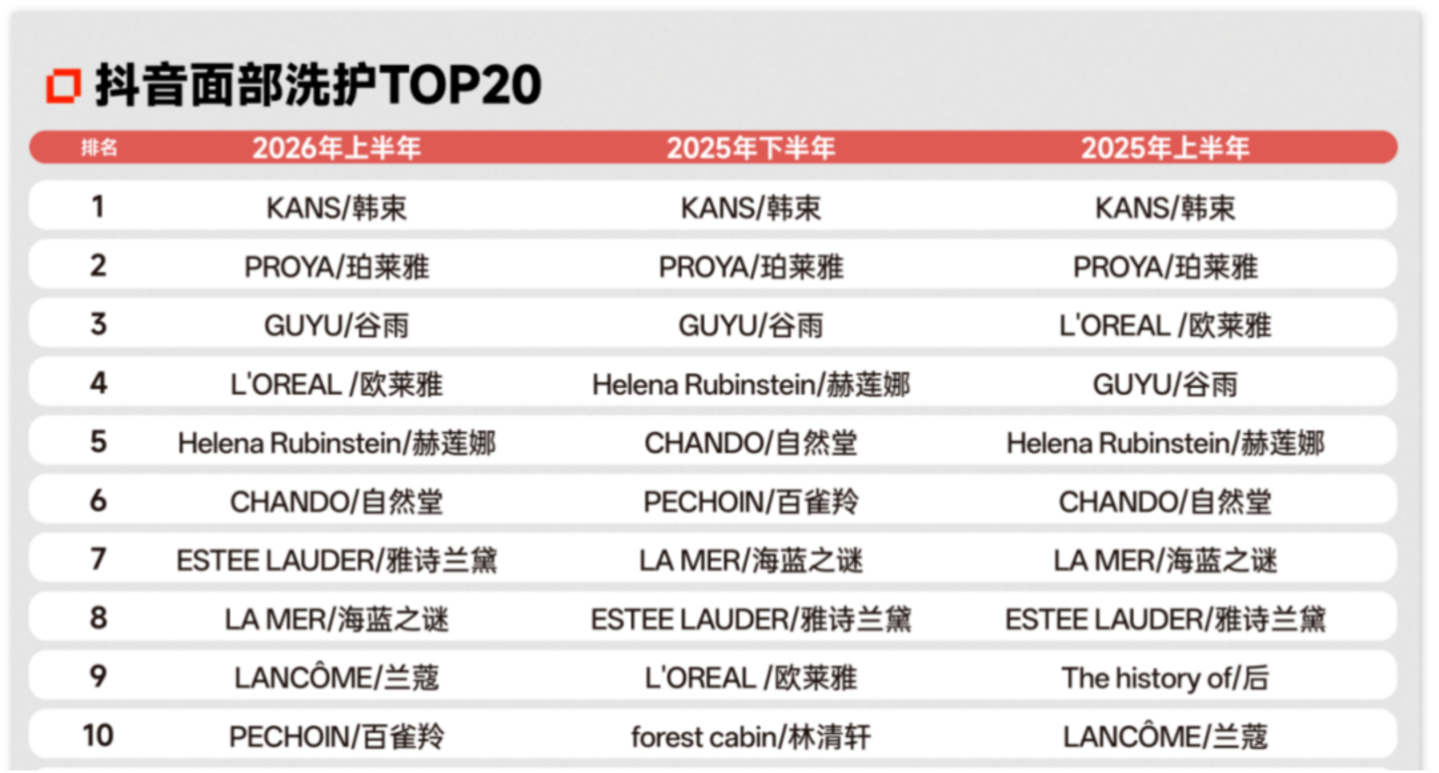
个人护理总榜中,韩束、珀莱雅、自然堂、谷雨、林清轩、百雀羚组成国货六强,每月TOP20榜单内本土品牌数量均超过国际品牌。昔日被外资统治的领域被国货逐个攻占,后者已逐渐撕下平替玩家的标签。
规模增长并非头部品牌的独角戏,各细分赛道均有黑马跑出。
花间颂在抖音强势突围,上半年销售额达5.86亿元,位列彩妆品类前十,其核心产品“烤粉工艺粉饼”贡献超七成营收,以**性价比在定妆领域站稳脚跟。
福瑞达旗下的功效护肤品牌珂谧,上半年营收突破2亿元,核心大单品“穿膜胶原次抛”上线至今累计销量突破5000万支,该产品稳居抖音胶原次抛类目TOP2。
专注“纯净彩妆”赛道的DPDP,2026年2月首次登顶抖音彩妆榜,上半年线上交易额高达7.87亿元,同比增速153.90%,位列全行业高增速品牌榜第二。
贝德美的表现同样可圈可点。上半年的抖音婴童洗护榜单中,贝德美以9.85亿元GMV稳居榜首,在**梯队断层领跑。月度表现上,贝德美常年占据月度榜首,仅2月被袋鼠妈妈短暂反超,头部壁垒已经成型。
线上势能持续攀升,国货美妆的出海同步提速。
据Future Beauty的数据统计,截至2026年6月,超16家头部国货美妆品牌完成海外线下实体布局,覆盖东南亚、东亚、中东等多个区域。
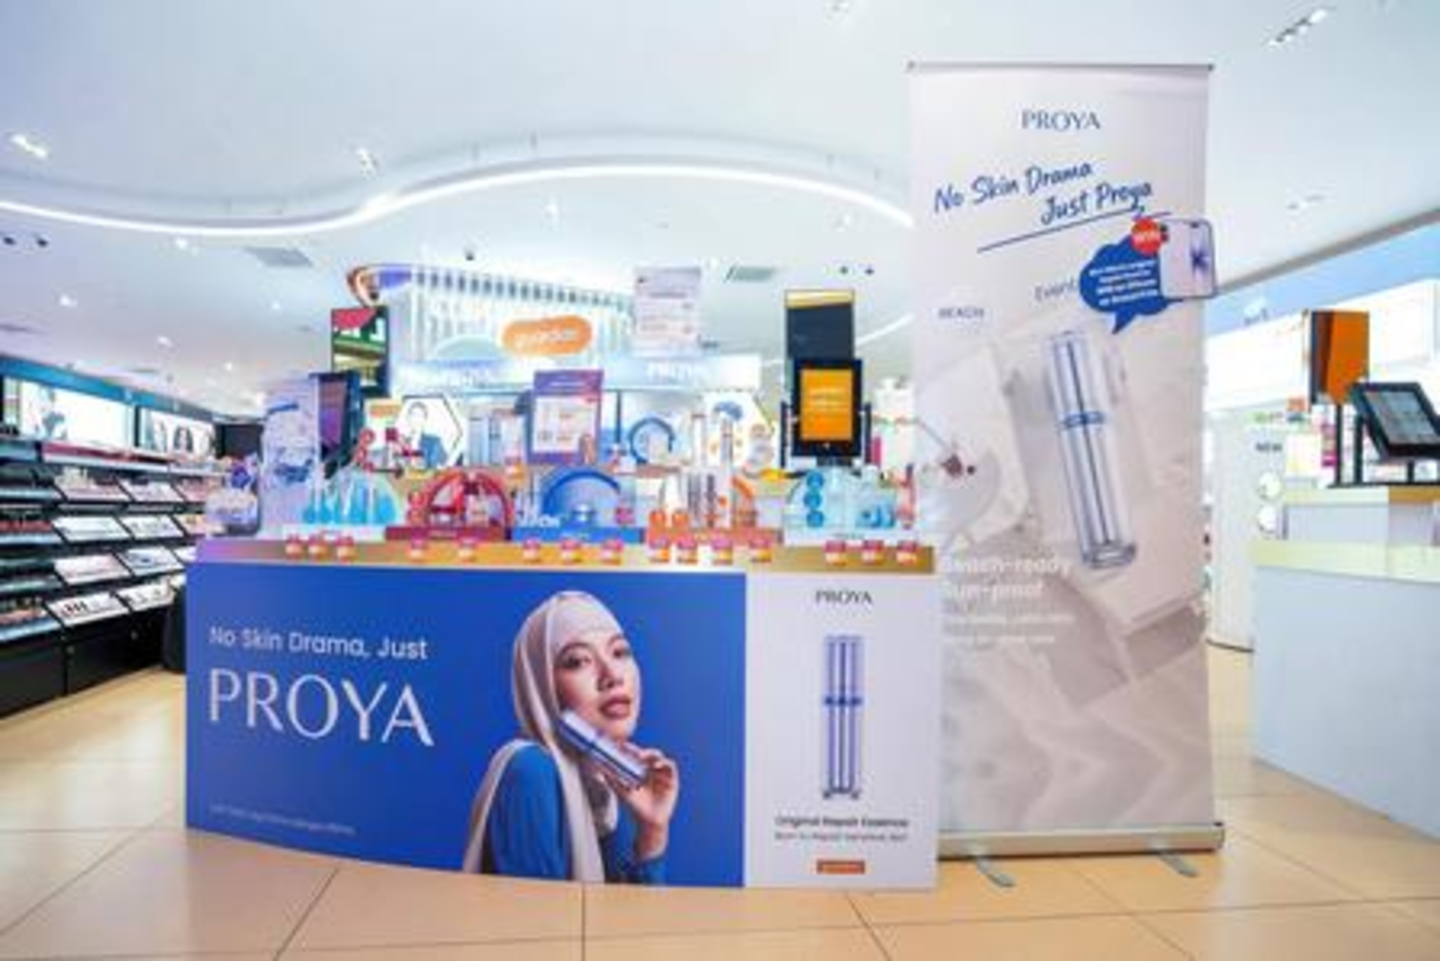
珀莱雅牵手马来西亚零售巨头Guardian,旗下红宝石、双抗、源力等核心系列已进驻全境200余家门店。5月,其在Guardian亚洲**旗舰店的主题活动,创下该店中国美妆品牌单日销量纪录。
薇诺娜则将触角伸向中东。2026年初薇诺娜正式进入中东市场,首个线下专柜在卡塔尔多哈核心商圈Doha Mall开业,成为首个在卡塔尔完成注册的中国功效性护肤品牌。
同一时间,贝泰妮集团在泰国进驻BEAUTRIUM、EVEANDBOY两大连锁及30家高端医美诊所;橘朵则在新加坡开出首家海外门店后。
这半年来,国货美妆线上线下都取得不错的进展,但行业的老毛病尚未改善,仍陷在“营销驱动、流量吸血”的发展惯性里。
2025年过半美妆上市公司的销售费用率超过40%,部分高达60%,而研发费用率普遍徘徊在1%-3%。丸美生物、珀莱雅、毛戈平、自然堂等为代表的国货,广告投入是研发投入的数倍甚至数十倍。
进入2026年上半年,重营销、轻研发的格局并未扭转。
上海家化上半年的盈利能力虽有所改善,但销售费用率仍高达47.22%,同比提升3.37个百分点,研发费用率却仅有2.31%,同比下降,研发放缓。
巨子生物的处境更糟糕,上半年销售及经销开支同比增长19.7%,销售费用率攀升至43.4%、研发费用率仅1.6%,过高的营销支出导致近四年来首次出现营收与净利润双降。
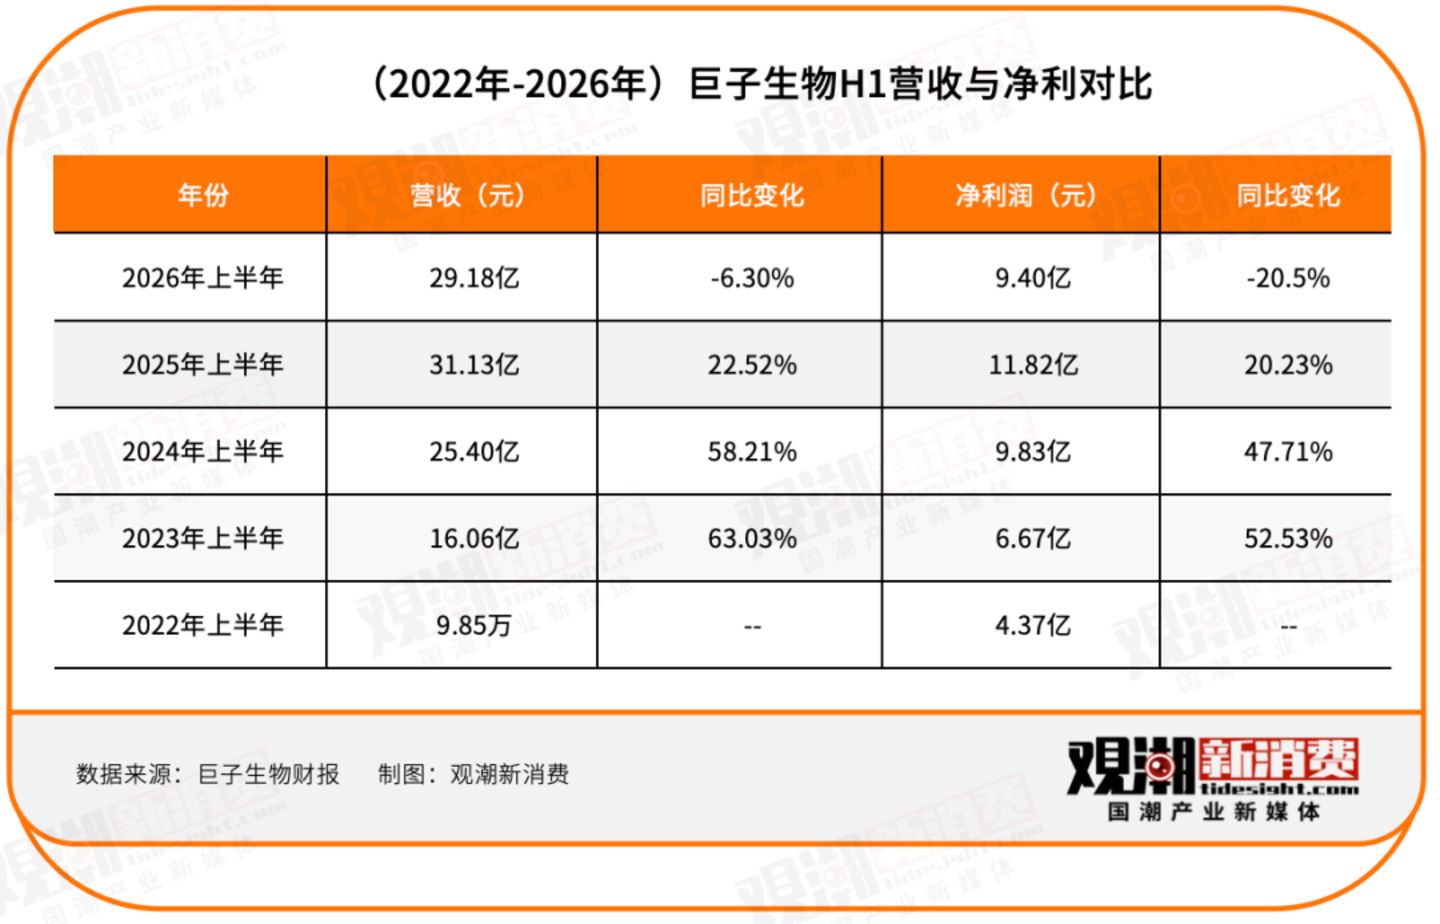
可见国货美妆的规模扩张,依然无法摆脱对流量投放的路径依赖。当线上流量成本持续走高、利润空间被不断压缩,渠道的价值天平将发生偏移,国货美妆需找新的出路突围。
渠道换挡:从流量驱动到价值深耕
2026年上半年,有两个标志性事件宣告线上流量红利见顶。
**是618首次失效。618期间全网实物交易额同比增加4%,美妆护肤与彩妆类目成交额同比下滑2.43%,面膜、套盒、囤货装等传统大促爆品全面萎缩,这是近十年来该行业首次在大促节点出现全域负增长。
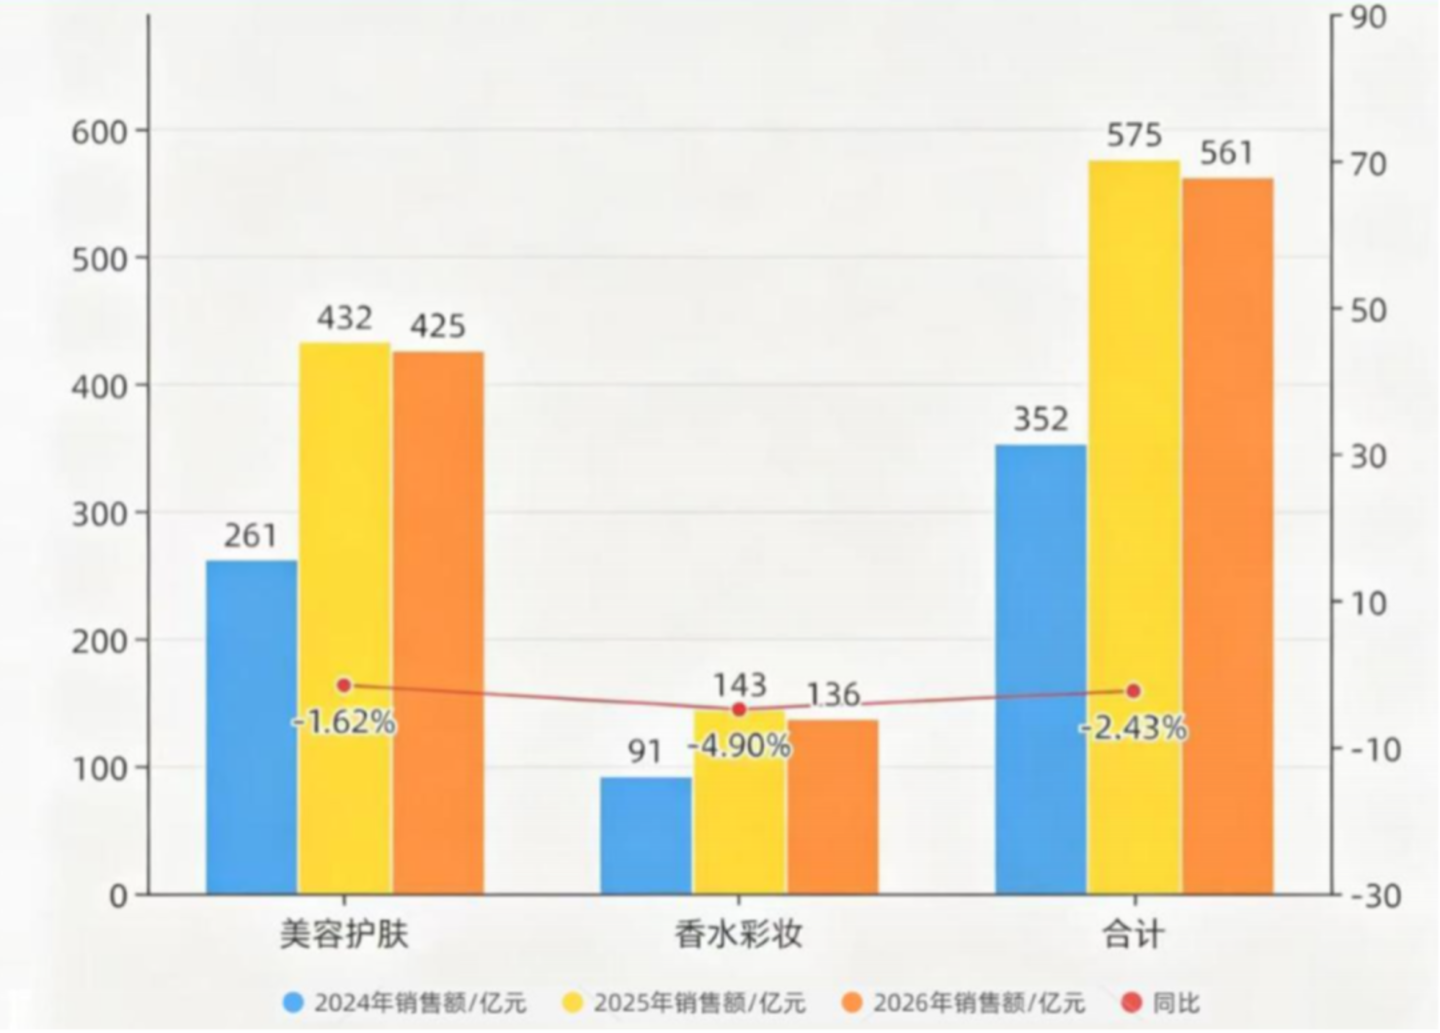
大促节点溢价失效、拉动新增需求的能力下降,更多的是承担起清库存、测品和促活等功能,品牌很难再指望这个开关定调全年业绩。
第二是抖音的增速开始放缓。上半年,抖音美妆以1467.9亿元的GMV稳坐线上**把交椅,但同比增长已下滑至17.4%,不再是躺赢的万能渠道。
这意味着平台的造富神话结束了。直播间破价、套组让利虽撑起了规模,但超头主播“高坑位费+全网最低价”让品牌利润被严重挤压。与此同时,投流带来的效果呈现边际递减,一次性曝光带来的复购率越来越低,平台生态陷入“看似热闹、实则亏损走量”的僵局。
大促不再灵验、抖音流量不再万能,品牌集体开始脱离单一平台依赖,打法上从达人爆量转向自播稳利润,布局上从抖音单极走向全域货架均衡。
视频号上半年以69.3%的增速领跑所有平台,是国货美妆的重点关注对象。谷雨上半年全渠道交易额达30.15亿元,其中视频号占比近10%,以2.82亿元GMV稳居视频号美妆护肤品牌榜首,和第二名拉开近1亿元的差距。
韩束同样快速跟进,在视频号开设50余个官方账号,凭借大面积铺号的矩阵打法,在上半年拿下上亿GMV,跻身视频号美妆护肤品牌榜TOP7。
京东则是少数能带来稳定增量的渠道。一方面是退货率低,京东的美妆品类退货率常年维持在8%-20%,远低于直播电商35%以上的行业水平,被买家评为“退货率最低平台”。
另一方面则是平台用户质量高。以SK-II为例,日常每10位购买SK-II的消费者中就有4位是PLUS会员,这群人客单价高、复购强,品牌在京东能收获一批具备持续消费力的高质量用户。
淘天仍是品牌的价值战场。平台流量分配早已告别“低价冲量”,转而拥抱超6200万88VIP高净值人群,这些用户贡献了超40%的复购与转化,他们对价格敏感度低、更看重品牌价值感。
线上格局重塑的同时,线下渠道也在经历一轮洗牌改造。
许多只铺货、无服务、无体验的美妆门店批量倒闭,中国香妆协会(CAFFCI)的数据披露,截至2026年6月底,全国化妆品百货专柜在营数量约3.8万个,同比下降14%,自2019年以来已连续七年收缩,从巅峰期的超10万个缩减至不足4万个。
终端网点大幅缩水,倒逼国货调整线下策略。它们不再一味追求开店数量、卖货赚钱,而是转向护肤检测、面部护理、妆容定制等增值服务,押注体验和用户留存。
植物医生将门店重构为“植物护肤实验室”的体验场景,会员复购持续提升,该品牌的CS渠道标杆样板门店,依靠专业诊断与品质服务实现80%以上的年度会员复购率。
郁美净今年8月在天津滨江道开出全国首家品牌体验店,按年龄与肤质划分婴童、青少年、成人润养等五大专业分区,搭配科普展示与足量试用装,将传统货架升级为全龄段护肤体验空间。
线上线下的粗放红利都在出清,它们共同指向一个残酷事实:“靠铺货和流量套利的躺赢时代已经结束,消费已经不会轻易被品牌营销裹挟”。
品牌溢价失灵,成分叙事再难变现
消费者的购买行为高度理性,美妆市场的冲动消费正在退潮。
青眼情报的数据披露,2026上半年美妆市场形成典型哑铃型消费格局:0-200元低价带份额从57.25%提升至59.64%;200-400元中端带份额由18.59%萎缩至16.68%;400元以上高端带则维持在23.69%,韧性较强。
这组数据说明:基础功效美妆已经把价格打穿,牢牢占据大众基本盘;抗老、修护、院线级产品等高价值赛道,吸引着愿意为真实功效支付溢价的人群;唯有价格不上不下的产品不受待见。
如今的买家要么追求**性价比、要么追求功效**化,中端品牌因价格比平价贵、效果比高端弱处境最为尴尬,依靠包装和品牌故事溢价收割的老路行不通了。
消费逻辑彻底改变,品牌下一步还能怎么走?
一是从大包大揽转向专精深耕。上半年出圈的品牌基本都在细分功效上建立壁垒。红卫专攻羊脂皂、硫磺皂等功能精准的肥皂产品,在抖音平台以204.8%的增速领跑;毕生之研聚焦功效护肤,以实验室精神打造屏障修护产品,在抖音电商的销售额增速达102.3%。
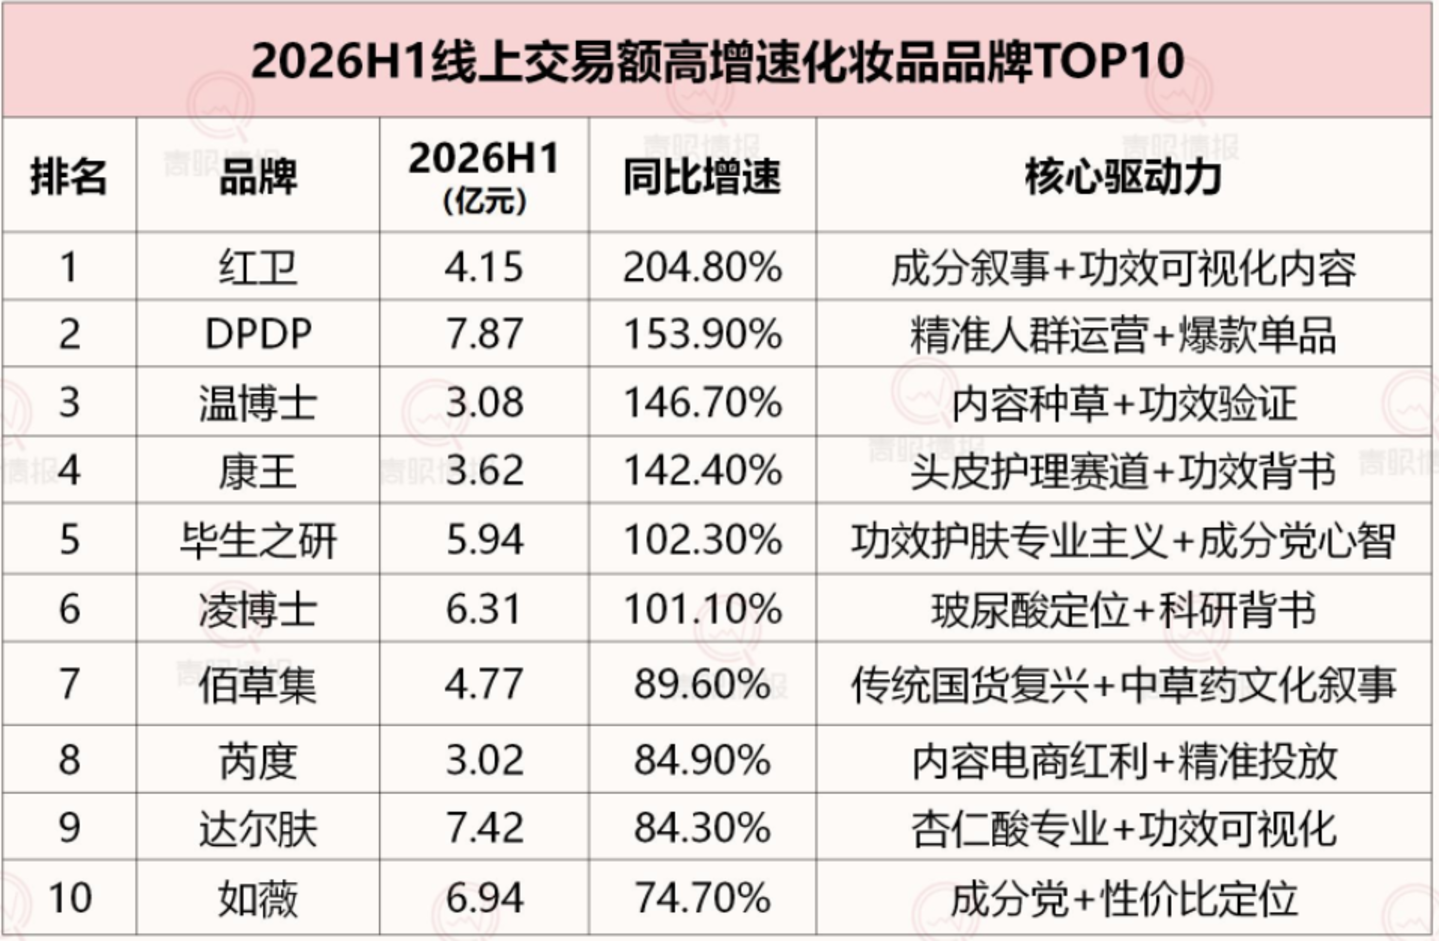
这些品牌主动绕开综合护肤的红海区,在垂直赛道中以窄求深、以专代全,在激烈竞争中杀出重围。
大而全的时代已然翻篇,小而精的护城河正在成型,与其铺全品类贪大求全,不如立足自身禀赋,将一类产品、一个场景打穿打透,这便是当下美妆黑马的生存思路。
二是从平台依赖转向全域覆盖。此前国货普遍重度依赖抖音流量,借平台红利快速起量,可随着美妆玩家数量增多,客单价、平台利润齐齐下跌,单一渠道的经营风险逐渐凸显。
以上美股份为例,其核心品牌韩束曾踩中抖音直播风口迅速崛起,2025年韩束给公司贡献了约八成收入,这数字在线上占比超九成,2026年上半年韩束抖音GMV同比下滑仅一成,流量波动很快传导至利润端,公司预警归母净利润同比下降超78%。
单一渠道靠不住,如何打通内容种草、货架成交、私域留存的全链路闭环,借力各平台差异化价值实现全域均衡增长,已经成为品牌的必答题。
三是从成分叙事转向功效实证。以往品牌靠烟酰胺等单一成分故事便能驱动增长,但如今消费者对成分宣传已显疲劳。
中国消费者报社的数据显示,技术体系完整、功效数据透明的国货品牌复购率达38%,较成分堆砌型的品牌高出15个百分点。
消费端用脚投票,政策端同步加码。今年8月份,国家市监局发布强制性国标《化妆品安全通用要求》(GB7916—2026),新国标抬高了行业准入门槛,原料规范化为具备技术储备的品牌筑起壁垒。
消费市场和监管的双重筛选下,行业竞争规则悄然改写,谁先搭建“临床数据+口碑+合规”的完整证据链,谁便有机会在下个周期掌握更多话语权。
四是从区域出海升级为全球化。国货美妆出海多聚焦东南亚地区,依靠跨境铺货和低价走量抢占市场,缺乏深度本地化运营,难以在海外消费者心中树立真正的品牌认知。
部分国货意识到这个问题,开始跳出舒适区。今年,珀莱雅宣布与美国**专业美妆零售商Ulta Beauty达成合作,将于11月进驻其400家核心门店及线上平台,这是中国美妆首次以主品牌身份布局美国主流线下渠道。
出海的逻辑被重新定义,玩家的取胜关键不在于铺货速度,而在于本土化叙事的深度,从“产品出海”到“品牌价值输出”,正是国货下一步的进阶方向。
2026年上半年,国货美妆已拿下可观的市场份额,但行业角逐远未结束,市场竞争已经开始转向品牌力、技术壁垒、全球化能力的综合较量。
行业上半场拼的是扩张速度,下半场比的是抗周期韧性。最终能留在牌桌上的,永远是手握核心实力的玩家。


